Sådan regner KM24 ud, hvilke selskaber der er i fare for konkurs
- Nils Mulvad
- Publiceret 26. oktober 2026

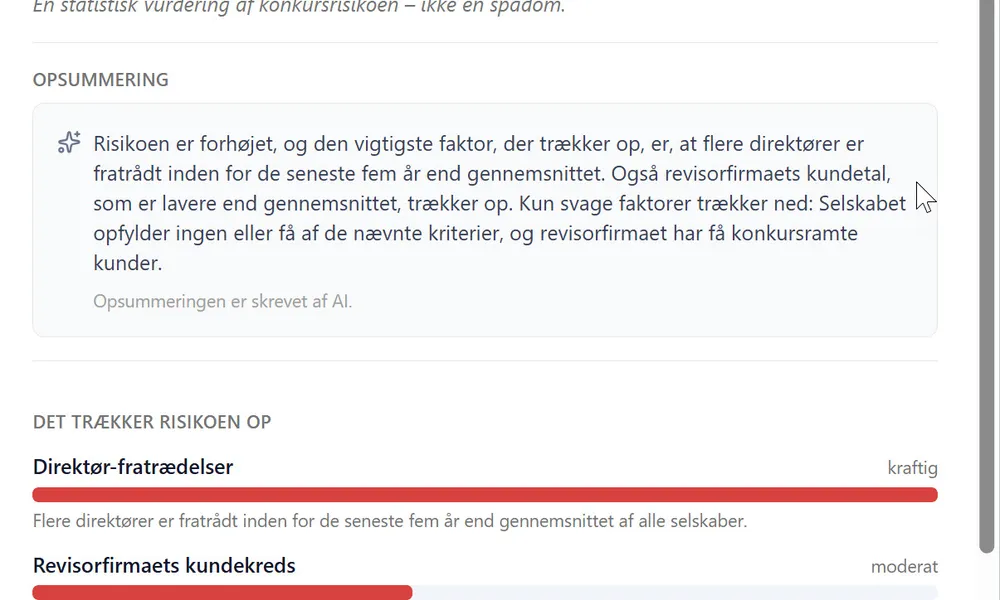
Hver nat beregner KM24 risikoen for konkurs for alle aktive danske aktie- og anpartsselskaber. Her er, hvad scoren bygger på, hvor godt den virker, og hvad den ikke kan bruges til.
Konkurser kommer ofte bag på kunder, leverandører, kommuner og journalister. KM24 har bygget en model, der peger på de selskaber, hvor risikoen for at gå konkurs inden for de næste 12 måneder er størst. Man kan se resultatet for ethvert selskab på km24.dk, hente det via vores API og abonnere på besked, når et selskab skifter risikokategori.
Modellen beregner konkursrisiko for cirka 385.000 aktive A/S og ApS. Hver nat genberegner vi dem alle.
Selskaber, der allerede er under konkurs, tvangsopløsning eller rekonstruktion, er ikke med. Den status er i sig selv et meget stærkt faresignal, så en beregning ville ikke tilføje noget.
Hvert selskab får en af tre kategorier:
Høj og forhøjet er faste grænser på scoren, sat så de i dag svarer til omkring 1 % og 9 % af selskaberne. Antallet kan derfor flytte sig lidt fra nat til nat. Et selskab skifter kun kategori, når der er sket noget med det.
Ud over kategorien fortæller vi, hvor mange af de 385.000 selskaber der har en højere risiko. Står der, at 12.000 selskaber har højere risiko, ligger selskabet i forhøjet, men ikke i toppen. Det er en rangering, ikke en procentsats for sandsynlighed.
For hvert selskab viser vi desuden det vigtigste, der ligger bag vurderingen. Det gælder både de signaler, der tyder på høj risiko, og dem, der tyder på lav. Så kan man se, hvorfor selskabet har fået sin placering.
Modellen bruger 24 oplysninger om hvert selskab. Vi oplyser ikke hvilke, fordi vi ikke vil gøre det nemt at pynte på tallene. Men vi kan sige, hvad vi har lært: det, der bedst forudsiger konkurs, er adfærd.
De stærkeste signaler er ikke regnskabstallene. Det er ledelsens konkurshistorik, selskabets adresse, revisorforhold og lignende mønstre. Det er oplysninger om, hvem der driver selskabet, hvor det holder til, og hvem der kigger efter tallene.
Regnskabstal indgår, men fortæller kun en lille del af den information, der skal til for at vurdere et selskabs fremtid. Et regnskab er også gammelt, når det offentliggøres, og det kan se pænt ud, selv om selskabet er på vej mod problemer.
Modellen er en maskinlæringsmodel. Den er ikke programmeret med regler som “lav egenkapital betyder konkurs”. Den er trænet på historiske data fra alle danske selskaber og har selv fundet de mønstre, der oftest ligger før en konkurs.
Træningen er lagt, så den ligner det, brugerne spørger om:
Det betyder, at vi tester på spørgsmålet “Hvem går konkurs i det kommende år?” og ikke på, hvordan modellen klarer sig på gamle data.
Vi måler modellens resultat på to måder.
AUC: rangordner modellen rigtigt? Tag tilfældigt ét selskab, der gik konkurs, og ét, der ikke gjorde. AUC er sandsynligheden for, at modellen gav det konkursramte selskab den højeste risiko. 0,5 er lige så godt som at slå plat og krone. 1,0 er perfekt. Modellen har en AUC på 0,86.
Det betyder ikke, at modellen forudsagde 86 % af konkurserne. Det betyder, at hvis man trækker 100 par med ét konkursramt og ét sundt selskab, har modellen i cirka 86 af parrene givet det konkursramte selskab den højeste risiko. AUC bedømmer hele listen, fra top til bund.
Toppen af listen: finder vi dem, der faktisk går konkurs? Det er toppen, der har størst praktisk værdi, for den er det, kunder og journalister kigger på. Vi har taget de selskaber, som modellen scorede højest for et år siden, og set, hvem der gik konkurs bagefter:
Det betyder, at man ved at kigge på cirka en ottendedel af selskaberne finder næsten to ud af tre konkurser. Et tilfældigt udvalg på samme størrelse ville kun finde omkring 13 %. Ser man kun på toppen på 5.000, finder man omkring femten gange så mange konkurser, som tilfældigt udvalgte selskaber ville give.
KM24’s vurdering er ét signal blandt flere. Brug den som et supplement til egne oplysninger, ikke i stedet for dem. KM24 træffer ingen afgørelser om selskaber, og vi anbefaler, at scoren ikke bruges til automatiske afgørelser, fx om kredit eller opsigelse af en aftale, uden at et menneske har vurderet sagen.
Scoren måler konkursrisiko. Den siger ikke noget om hvidvask eller uredelighed. Der har vi et andet system parat primo november. Det samler alle de risiko-signaler, vi har på firmaer, ledelsespersoner, ejendomme og revisorer.
Modellen for konkursrisiko er udviklet af KM24’s udviklere Christos Apostolopoulos og D.A., sammen med journalist og AI-specialist Adam Hvidt og KM24’s direktør Nils Mulvad.